2부이자는 금융 분야에서 자주 사용되는 개념으로, 대출 상품이나 저축 상품 등에서 많이 들을 수 있는 용어입니다. 이 글에서는 2부이자의 개념과 중요성에 대해 알아보고, 올바른 활용 방법을 소개하겠습니다.
2부이자란 무엇인가요?
2부 이자는 월 2% 이자를 의미하며, 년 이율로 환산하면 24%가 됩니다.
이자를 계산하는 방법은 다음과 같습니다.
단리식(매월이자지급)
월단위 이자계산: 원금 x 연이율 x 월수 / 12
일단위 이자계산: 원금 x 연이율 x 일수 / 365
복리식(만기일시지급)
월복리 이자계산: 원금 x {(1+연이율/12)ⁿ-1}ⁿ = 경과일수
이자율은 원금에 대한 이자의 비율을 말합니다. 예를 들어, 100만 원을 은행에 1년 동안 맡겨 이자로 2만 원을 받았다면 이자율은 0.02(=2/100)가 됩니다.
이자제한법에 따르면, 금전대차에 관한 계약상의 최고이자율은 연 20%로 정해져 있습니다. 이자제한법은 이자를 지급하는 복리도 총이자액이 원금의 30% 이하가 되도록 제한하고 있습니다
▼▼▼
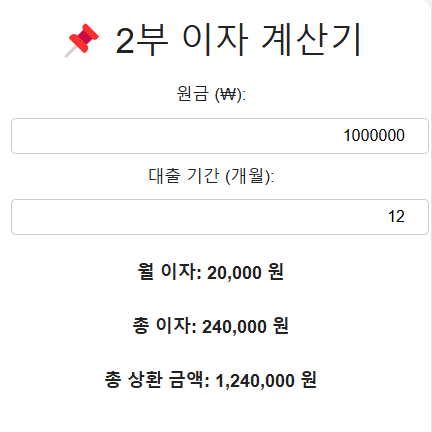
아래에서 손쉽게 2부이자 계산기를 원금을 입력후 계산 해보세요.
2부이자란 본금에 대한 이자가 아니라, 본 원금과 그 때까지 발생한 이자의 합금을 기존에 납입한 금액에 더해 새롭게 계산된 이자의 금액에 더하여 계산하는 방식을 의미합니다. 일반적으로 은행이나 금융 기관 등에서 대출을 받을 때 적용되는 방식 중 하나로 많이 사용됩니다.
2부이자의 중요성은 무엇인가요?
2부이자를 올바르게 이해하고 활용하는 것은 재정 건전성을 유지하고 금전적인 문제를 방지하는 데 중요합니다. 이자를 2부이자 방식으로 계산하면 원금과 이자의 변동을 고려하여 체계적으로 상환 계획을 세울 수 있습니다. 또한, 금융 상품을 비교할 때 정확한 비용을 파악하여 적정한 선택을 할 수 있게 도와줍니다.
올바른 2부이자 활용 방법
올바른 2부이자 활용을 위해서는 먼저 계약서나 약관을 정확히 읽고 이해하는 것이 중요합니다. 무엇보다도 원금과 이자를 명확히 구분하여 계산하고, 납입일과 납입 방법을 엄수하는 것이 필요합니다. 또한, 추가 지출을 최대한 줄이고 이자 부담을 경감하기 위해 원금 상환에 힘써야 합니다.
결론
2부이자는 금융 거래에서 중요한 개념으로, 올바르게 이해하고 활용하는 것이 필요합니다. 원금과 이자를 명확히 이해하고 상환 계획을 세우는 과정에서 2부이자를 적절히 활용하여 재정 건전성을 유지하는 것이 핵심입니다. 이를 토대로 적정한 금융 상품을 선택하고 효율적으로 관리하여 안정적인 재정 상태를 유지할 수 있을 것입니다.